
سامر شقير: صفقة توتال إنرجيز وبلاك روك بـ1.8 مليار دولار تُعيد تسعير البنية التحتية للطاقة في أفريقيا
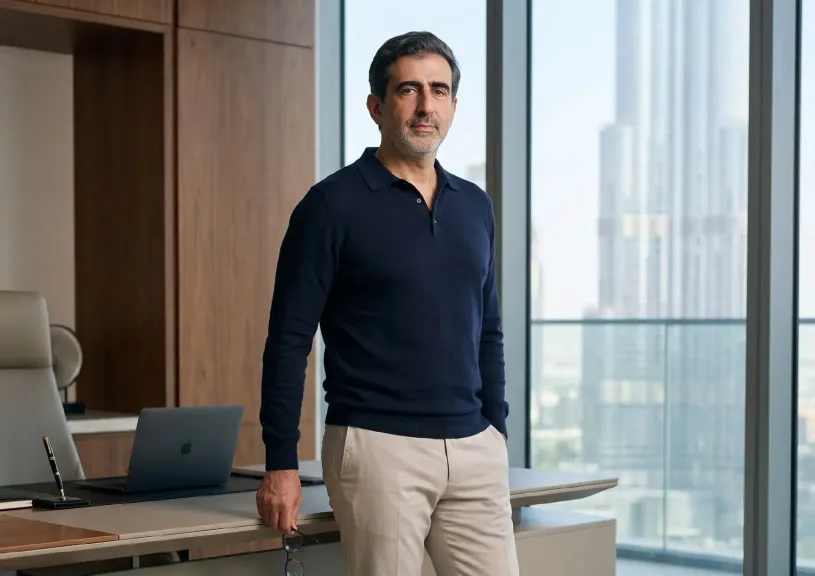
قال رائد الاستثمار سامر شقير: إن اتفاق «توتال إنرجيز» مع «جلوبال إنفراستركتشر بارتنرز» التابعة لـ«بلاك روك» بقيمة 1.8 مليار دولار، مقابل تعرفة مرتبطة بحجم التدفقات عبر بعض أصول النفط والغاز في أفريقيا لمدة تصل إلى 15 عامًا، عكس تحولًا في طريقة تسعير البنية التحتية للطاقة.
وأوضح شقير أن الصفقة لم تكن تمويلًا لمشروع جديد معلن بالاسم، بل آلية لتحقيق قيمة أصول قائمة في منتصف السلسلة وتحويلها إلى سيولة فورية، مع استمرار استخدامها تشغيليًا بموجب التزام طويل الأجل.
وأضاف شقير أن أهمية الاتفاق لا تكمن في قيمة 1.8 مليار دولار وحدها، بل في هيكله؛ إذ تحصل «توتال إنرجيز» على رأسمال مقدم، بينما تحصل GIP على عائد مستقبلي مرتبط بالكميات التي تمر عبر الأصول، لافتًا إلى أن عدم إعلان هوية الأصول أو الدول المشمولة يعني أن السوق سيبدأ بتسعير الآلية قبل تسعير الأصل نفسه.
سابقة أسترالية تؤكد النموذج
أشار سامر شقير إلى أن النموذج ليس جديدًا على الطرفين، ففي 2021 نفذت «توتال إنرجيز» اتفاقًا مع GIP يتعلق بمنشآت «جلادستون للغاز الطبيعي المسال» في أستراليا مقابل أكثر من 750 مليون دولار، مع تعرفة مرتبطة بالكميات لمدة 15 عامًا، مع احتفاظ الشركة بالسيطرة والملكية على حصتها في المشروع.
واعتبر شقير أن نقل الأداة نفسها إلى أفريقيا يرفع أهمية تقييم المخاطر السياسية والتنظيمية واستمرارية التدفقات، لأن المستثمر هنا لا يشتري دورة أسعار النفط بالكامل، وإنما يراهن على قدرة البنية التحتية على نقل ومعالجة الإنتاج لفترة طويلة.
رأس المال يفضل البنية التعاقدية
وأوضح سامر شقير، أن شركات الطاقة الكبرى تواجه معادلة مزدوجة: المحافظة على إنتاج الهيدروكربونات الذي يمول التوزيعات والاستثمارات، وفي الوقت نفسه تمويل الغاز والكهرباء والطاقة منخفضة الكربون دون تضخيم المديونية.
وقال شقير: إن تسييل البنية التحتية يختلف عن بيع حصص المنبع؛ فهو يسمح باستخراج قيمة من أصول تشبه المرافق ذات التدفقات التشغيلية، بدلًا من التخلي عن الاحتياطيات أو التعرض المباشر لتقلبات أسعار النفط.
وفي أفريقيا، حيث تحتاج مشروعات الطاقة إلى خطوط نقل ومنشآت معالجة وتصدير ضخمة، يمكن لهذه الهياكل أن توفر بديلًا جزئيًّا عن التمويل المصرفي التقليدي، وفي حالة خط أنابيب شرق أفريقيا للنفط الخام، الذي تقدر تكلفته بنحو 5.6 مليار دولار وفق تقديرات منشورة، أُغلقت في 2025 شريحة أولى من التمويل الخارجي بمشاركة بنوك إقليمية ومؤسسات تمويل أفريقية وإسلامية، ولا يعني ذلك أن المشروع ضمن صفقة GIP، لكنه يوضح اتساع دور مصادر التمويل غير المصرفية في البنية النفطية الأفريقية.
بلاك روك توسع سوق الأصول الحقيقية
وقال سامر شقير: إن استحواذ «بلاك روك» على GIP في أكتوبر 2024 عزز منصة استثمار البنية التحتية التابعة للمجموعة، والتي تعمل في أسواق متقدمة وناشئة وتشمل الطاقة والنقل والبنية الرقمية والمياه وغيرها.
وأضاف شقير أن هذا التطور يفسر اهتمام مديري الأصول بالتدفقات التعاقدية طويلة الأجل؛ فالتعرفة المرتبطة بالاستخدام تمنح المستثمر تعرضًا لأصل حقيقي، بينما تتحمل شركة الطاقة التزامًا مستقبليًّا واضحًا، ولذلك تصبح جودة الأصل واستمرارية الإنتاج والاستقرار التعاقدي عوامل أساسية في التسعير.
الخليج يقرأ النموذج من الجافورة
ولفت سامر شقير إلى أن الخليج قدم نموذجًا قريبًا من خلال صفقة «أرامكو» الخاصة بأصول معالجة الغاز في الجافورة، والتي بلغت 11 مليار دولار وأبرمت مع تحالف بقيادة GIP. وبموجب الاتفاق، تحتفظ «أرامكو» بحصة 51% والسيطرة التشغيلية، بينما يحصل المستثمرون على حصة 49% ورسوم مرتبطة باستخدام المنشآت لمدة 20 عامًا.
واعتبر شقير أن التشابه بين الصفقتين يعكس اتجاهًا أوسع نحو فصل ملكية التدفق عن التشغيل؛ إذ تستطيع شركات الطاقة تحرير رأس المال من أصول استراتيجية دون التخلي عن الإدارة اليومية أو السيطرة على السلسلة التشغيلية.
المخاطر قبل العائد
وشدد سامر شقير على أن النموذج لا يخلو من مخاطر، فارتباط العائد بالكميات يجعل تراجع الإنتاج أو الاضطرابات التشغيلية مؤثرًا في عوائد المستثمر، بينما تظل المخاطر السياسية والتنظيمية في الدول المنتجة عاملًا حاسمًا، كما يمكن لتشديد السياسات المناخية أن يرفع تكلفة رأس المال على الأصول الهيدروكربونية، حتى عندما تكون في شكل بنية تحتية لا حقول إنتاج.
وأضاف شقير أن الفرصة المقابلة تتمثل في احتمال اتساع سوق صفقات تحقيق القيمة في أصول منتصف السلسلة، مع إمكانية دخول صناديق التقاعد وشركات التأمين ومديري الأصول الباحثين عن تدفقات طويلة الأجل مرتبطة بالطاقة.
إعادة تخصيص رأس المال
وقال سامر شقير: إن التأثير على سوق النفط الفوري يظل محدودًا، لأن الصفقة لا تضيف براميل جديدة إلى السوق ولا تغير منحنى الأسعار مباشرة، لكن تكرار هذا النموذج قد يساعد على تمويل البنية اللازمة لإيصال إنتاج قائم أو مؤجل إلى الأسواق.
واختتم سامر شقير بأن الصفقة لا تمثل خروجًا من أفريقيا ولا رهانًا مباشرًا على أسعار النفط، بل إعادة توزيع للمخاطر بين مالك الأصل وممول البنية التحتية، موضحًا أن المستثمر المؤسسي في 2026 أصبح قادرًا على اختيار جزء محدد من سلسلة الطاقة: أسهم الشركات، أو السلع، أو تدفقات البنية التحتية المرتبطة بالإنتاج.
وأضاف أن الرسالة الأهم لصناديق الثروة ومديري الأصول الخليجية هي أن البنية التحتية أصبحت فئة مستقلة في تخصيص رأس المال، وأن السؤال لم يعد ما إذا كان الاستثمار في الطاقة الهيدروكربونية سيستمر، بل أي حلقة من سلسلة الطاقة تستحق الاحتفاظ بملكيتها كاملة، وأي حلقة يمكن تحويلها إلى شراكة تعاقدية.
وأكد شقير أن «الصفقة لا تُقرأ كرهان على أفريقيا ولا كتخارج منها، بل كقرار تخصيص: مَن يملك الأصل التشغيلي، ومَن يملك حق التدفق، ومَن يتحمل دورة السعر».
وأضاف أن الشفافية بشأن هوية الأصول ومعادلة التعرفة ستحدد ما إذا كان هذا النموذج سيتحول إلى أداة تمويل متكررة أم سيبقى صفقة منفردة.
وأشار شقير إلى أن إدارة هذه الأدوات بانضباط، من حيث توقيت السيولة وتكلفة الالتزام وتنويع الشركاء، يمكن أن ترفع كفاءة رأس المال الموظف، مع الحفاظ على السيطرة التشغيلية على الممرات التي يمر عبرها إنتاج الطاقة.