
سامر شقير: صعود تسلا يُعيد تعريف قيمة شركات السيارات
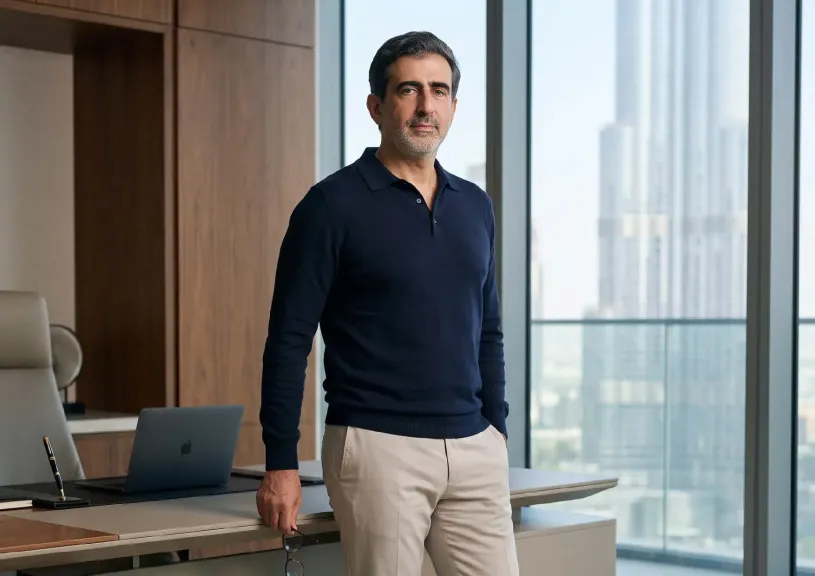
قال رائد الاستثمار سامر شقير: إن التحولات الأخيرة في تقييمات شركات السيارات العالمية تعكس تغيرًا هيكليًّا في الطريقة التي تنظر بها أسواق المال إلى القطاع، موضحًا أن المستثمرين لم يعودوا يقيمون شركات السيارات على أساس حجم الإنتاج والمبيعات فقط، بل على أساس قدرتها على الجمع بين التصنيع والبرمجيات والذكاء الاصطناعي والطاقة والبيانات.
وأوضح سامر شقير أن وصول القيمة السوقية لشركة تسلا إلى مستويات تقارب 1.45 تريليون دولار في سبتمبر 2026، مقابل مستويات أقل بكثير لدى شركات السيارات التقليدية، يعكس إعادة تسعير لتدفقات نقدية مستقبلية مرتبطة بالتقنيات الجديدة وليس مجرد اختلاف في حجم مبيعات السيارات.
وقال سامر شقير: «ما يحدث ليس مجرد إعادة ترتيب لعلامات السيارات، بل إعادة تعريف للأصل نفسه، المستثمر المؤسسي لم يعد يسأل فقط عن عدد المركبات المباعة، وإنما عن مصدر الميزة التنافسية خلال السنوات المقبلة، وقدرة الشركة على تحويل المركبة إلى منصة للبرمجيات والبيانات والطاقة».
إعادة تسعير صناعة السيارات
وأشار سامر شقير إلى أن الأسواق تنظر بصورة متزايدة إلى شركات مثل تسلا باعتبارها كيانات تتجاوز نموذج تصنيع السيارات التقليدي، خصوصا مع تزايد الرهانات على القيادة الذاتية والذكاء الاصطناعي والروبوتات والطاقة.
وأضاف سامر شقير أن هذا التحول يفرض على شركات السيارات التقليدية تمويل استثمارات ضخمة في السيارات الكهربائية والبرمجيات والبطاريات، مع المحافظة في الوقت نفسه على التدفقات النقدية وهوامش الربحية وتوزيعات المساهمين، قائلًا: «السوق أصبح يميز بين الشركة التي تبيع سيارة والشركة التي تبني منظومة متكاملة حول السيارة، الفارق في التقييمات يعكس اختلافًا في توقعات التدفقات النقدية المستقبلية، وليس بالضرورة اختلافًا مباشرًا في حجم النشاط الصناعي الحالي».
الصين تعيد تشكيل المنافسة
وأكد سامر شقير أن صعود شركات صينية مثل BYD وشاومي يعكس انتقال المنافسة العالمية إلى نموذج يجمع بين السيارات والإلكترونيات والبطاريات والبرمجيات.
وأوضح شقير أن الشركات الصينية استفادت من التكامل الصناعي وسلاسل التوريد المحلية وسرعة تطوير المنتجات، الأمر الذي جعل المنافسة في السيارات الكهربائية مرتبطة بشكل متزايد بتكلفة البطارية وكفاءة التصنيع وسرعة تحديث البرمجيات، قائلًا: إن الميزة التنافسية في المرحلة المقبلة لن تتحدد فقط بحجم المصانع، وإنما بقدرة الشركة على السيطرة على عناصر أساسية من سلسلة القيمة، من البطاريات وأشباه الموصلات إلى البرمجيات والبنية التحتية للشحن.
رأس المال يبحث عن نقاط الاختناق
ويرى سامر شقير أن المستثمر المؤسسي يعيد حاليًا تعريف طريقة التعرض لقطاع السيارات، بحيث لا تقتصر الاستثمارات على شركات تصنيع المركبات، قائلًا: «رأس المال الكبير لا يشتري قصة السيارة الكهربائية كموضوع عام، بل يبحث عن نقطة الاختناق في السلسلة، سواء كانت البطاريات أو أشباه الموصلات أو البرمجيات أو البنية التحتية للشحن أو الخدمات المرتبطة بالأساطيل».
وأضاف أن هذا التحول قد يزيد أهمية شركات الموردين المتخصصين التي تمتلك تقنيات قابلة للتوسع، خصوصًا مع استمرار المنافسة السعرية في سوق السيارات الكهربائية وارتفاع تكلفة تطوير الطرازات الجديدة.
الفائدة والتجارة وسلاسل الإمداد
وأوضح سامر شقير أن أسعار الفائدة والرسوم التجارية والقيود على حركة التكنولوجيا والمكونات أصبحت عناصر أساسية في تقييم شركات السيارات.
وأشار إلى أن ارتفاع تكلفة التمويل يمكن أن يضغط على طلب المستهلكين، خصوصًا في الأسواق التي تعتمد بدرجة كبيرة على تمويل شراء السيارات، بينما ترفع الرسوم والحواجز التجارية تكاليف الإنتاج وتدفع الشركات إلى إعادة توزيع مصانعها وسلاسل التوريد.
وأضاف أن الشركات التقليدية تواجه تحديًا مزدوجًا يتمثل في تمويل التحول الكهربائي والبرمجي مع المحافظة على الانضباط المالي، في حين تتمتع الشركات ذات الميزانيات الأقوى بقدرة أكبر على تمويل الاستثمارات طويلة الأجل من تدفقاتها التشغيلية.
السعودية وسوق السيارات الكهربائية
وفي السعودية، يرى سامر شقير أن التحول العالمي في قطاع السيارات يتقاطع مع برامج تنويع الاقتصاد وتطوير الصناعات الجديدة.
وأوضح شقير أن الاستثمارات السعودية في قطاع السيارات الكهربائية تمثل جزءًا من توجه أوسع لبناء منظومة صناعية تشمل التصنيع والمكونات والطاقة والخدمات اللوجستية والبنية التحتية المرتبطة بالتنقل، قائلًا: «الميزة الاستثمارية للسعودية قد لا تكون في تقليد أكبر شركات السيارات العالمية، وإنما في بناء منظومة متكاملة تشمل التصنيع والمكونات والطاقة والشحن وتمويل الأساطيل والخدمات اللوجستية».
وأضاف أن نمو الطلب المحلي على النقل والخدمات اللوجستية والمدن الجديدة يمكن أن يوفر قاعدة لتطوير سوق الأساطيل الكهربائية وخدمات التنقل والبنية التحتية للشحن، بالتوازي مع توطين أجزاء من سلسلة الإمداد.
المخاطر والفرص
وأشار سامر شقير إلى أن حرب الأسعار في السيارات الكهربائية وتقلب الطلب وارتفاع تكلفة رأس المال والقيود التجارية تمثل أبرز المخاطر أمام القطاع خلال المرحلة المقبلة.
ويرى شقير أن فرص النمو تمتد إلى البطاريات والبرمجيات وأشباه الموصلات والبنية التحتية للشحن وخدمات الأساطيل، وهي قطاعات قد تستفيد من نمو المركبات الكهربائية بغض النظر عن الشركة التي تتصدر سوق السيارات من حيث المبيعات.
وأكد أن ارتفاع القيمة السوقية لشركة واحدة لا يعني تلقائيًّا أن بقية الشركات تمثل فرصًا استثمارية، مشددًا على ضرورة الفصل بين التقييم الحالي والقدرة الفعلية على تحقيق التدفقات النقدية المستقبلية.
واختتم سامر شقير قائلًا: «قطاع السيارات في 2026 لم يعد صناعة واحدة، أصبح مجموعة من الأصول المختلفة: منصات تقنية، ومصانع، وعلامات فاخرة، وموردون، وبنية تحتية للطاقة والتنقل، وتخصيص رأس المال الناجح يبدأ بفهم هذا الفصل قبل اتخاذ قرار الاستثمار».