
سامر شقير: لا تخلطوا بين فرصة التصنيع الصيني ورهان الخلافة
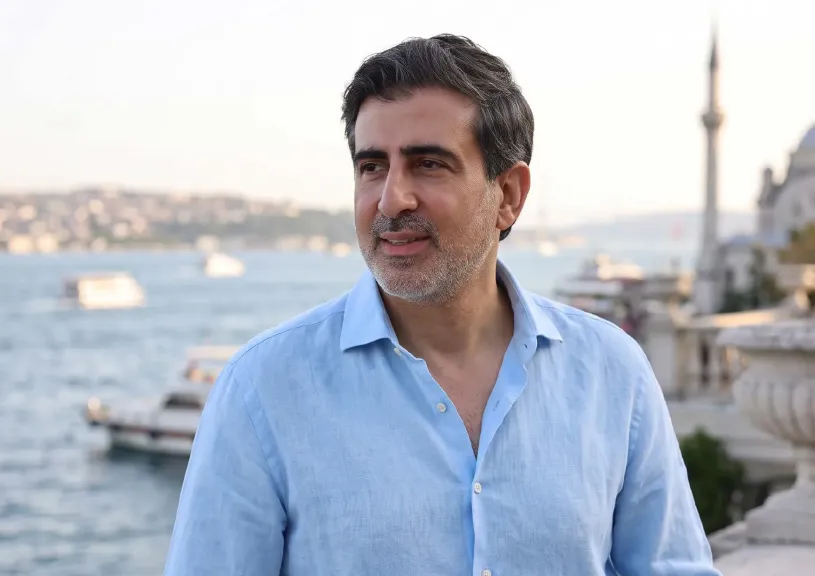
لم تعد قمة واشنطن بين الولايات المتحدة والصين مجرد محطة في مسار التوتر التجاري بين أكبر اقتصادين في العالم، بل تحولت إلى اختبار أوسع لمدى قدرة الأسواق على تسعير المخاطر السياسية داخل الصين، في وقت تدخل فيه بكين المرحلة الأخيرة قبل مؤتمر الحزب الحادي والعشرين المتوقع في أواخر 2027، وسط غياب وريث معلن للرئيس شي جينبينغ.
ويرى رائد الاستثمار سامر شقير، أن تمديد الهدنة الجمركية حتى 10 يناير يمنح الشركات والمصدرين مساحة تشغيلية مؤقتة، لكنه لا يقدم حلًّا دائمًا للخلافات التجارية، ولا يبدد المخاطر المرتبطة بالرقائق وتايوان وسلاسل التوريد.
وقال سامر شقير: "الأسواق تسعر الاستقرار التشغيلي أكثر مما تسعر انتقالًا منظمًا للسلطة، المستثمر المؤسسي يجب أن يفصل بين نمو الصادرات في الأجل القصير ومخاطر الحوكمة في الأجل الطويل".
وأوضح أن تشكيلة الوفد الصيني المرافق لشي، والتي ضمت شخصيات تنفيذية بارزة مثل تساي تشي وهي ليفنغ ووانغ يي، تعكس استمرار مركزية القرار الاقتصادي والسياسي، مشيرًا إلى أن غياب وريث واضح ليس مجرد تفصيل داخلي، بل متغير يمكن أن يؤثر في تقييم أصول بمليارات الدولارات، من الأسهم الصينية والسندات السيادية إلى شركات التكنولوجيا والسيارات الكهربائية والمعادن الصناعية.
وأكد سامر شقير أن الاقتصاد الصيني يواجه في الوقت نفسه طلبًا محليًّا ضعيفًا وضغوطًا ممتدة في القطاع العقاري واعتمادًا متزايدًا على فائض التصنيع، بينما تستمر الدولة في توجيه الاستثمارات نحو التصنيع المتقدم والطاقة الجديدة والذكاء الاصطناعي والرقمنة.
وأضاف: "أسواق المال تخطئ عندما تتعامل مع غياب الوريث باعتباره ضوضاء سياسية، استمرار مركزية السلطة يعني بقاء سياسة الأمن القومي فوق تعظيم عائد المساهم، واستمرار أدوات الرقابة على رأس المال عند الحاجة".
وعلى المدى القصير، يمكن لتمديد الهدنة التجارية أن يخفض احتمالات حدوث صدمة فورية للصادرات الصينية وبعض السلع الصناعية، لكن مواعيد التفاوض الجديدة والاجتماعات الدولية المحتملة قبل نهاية العام تخلق، بحسب شقير، نوافذ تداول قصيرة أكثر مما تخلق نظام تسعير مستقرًا.
وفي الأسهم، تبقى الشركات المرتبطة بالتصدير والتكنولوجيا مزدوجة الاستخدام حساسة لأي تغييرات في ضوابط أشباه الموصلات والذكاء الاصطناعي، بينما قد تستفيد السندات الصينية من انخفاض احتمال التصعيد التجاري الفوري، مع استمرار خصم المخاطر المرتبط بالسياسة المالية والنمو.
ويقترح سامر شقير أن يعيد المستثمر المؤسسي توزيع انكشافه عبر ثلاث طبقات: أصول تشغيلية مرتبطة بالطلب الخارجي يمكن التحوط منها، وأصول محلية صينية تتطلب علاوة حوكمة أعلى، وأصول بديلة في سلاسل توريد خارج الصين مع استمرار توجه الشركات نحو إعادة توزيع عمليات التصنيع، قائلًا: "لا تخلطوا بين فرصة التصنيع الصيني ورهان الخلافة، الأول يمكن تسعيره عبر هوامش التصدير وأسعار المدخلات، أما الثاني فلا يمكن تسعيره إلا بعلاوة خيار سياسي".
وبالنسبة إلى الخليج، يرى سامر شقير أن استقرار العلاقة الأمريكية الصينية يوفر بيئة أكثر قابلية لإدارة الطلب على الطاقة، لكنه لا يلغي اتجاه تنويع الشركاء، مشيرًا إلى أن السعودية ودول الخليج يمكن أن تجذب جزءًا من رأس المال الباحث عن النمو ضمن أطر مؤسسية وإصلاحات هيكلية واضحة، دون أن يعني ذلك استبدال الصين كمركز صناعي عالمي.
ويحذر من أن المخاطر الرئيسية تشمل اضطرابًا غير متوقع في قمة السلطة، وتصاعد التوتر حول تايوان والرقائق، واستمرار ضعف الاستهلاك الصيني بما قد يدفع بكين إلى زيادة الدعم الصناعي وتفاقم فائض الطاقة الإنتاجية.
واختتم سامر شقير قائلًا: "القيمة لا تصنعها قراءة الوجوه في الوفود، بل من تسعير احتمال استمرار السلطة المركزية وكلفة ذلك على العائد المعدل بالمخاطر، قمة واشنطن لم تحسم التجارة ولم تحسم الخلافة، لكنها كشفت أن الزمن السياسي في بكين أطول من دورة التداول في نيويورك ولندن".